Czerwony początek października na giełdach. Straszy rynek długu

Pierwsza sesja października na giełdach akcji w Europie, która jest też pierwszą sesją IV kwartału 2026 roku, upływa pod znakiem wyraźnych spadków zdecydowanej większości europejskich indeksów. Nastroje giełdowym inwestorom psują szybujące w górę rentowności długu na całym świecie. Swoje dodatkowe "pięć groszy" dokłada również drożejąca dziś ropa. Te dwa czynniki mają na tyle mocne negatywne przełożenie, że humorów inwestorom nie poprawiają nawet opublikowane dziś dobre odczyty indeksów PMI dla sektora przemysłowego w Europie.
Rentowność 10-letnich obligacji USA i Francji poszybowała w czwartek 1 października do poziomów niewidzianych od 2002 roku, Wielkiej Brytanii od najwyższych poziomów od 2007 roku, rentowność obligacji Niemiec jest blisko szczytów z końca września, gdy była najwyższa od 2009 roku, a rentowność "polskich dziesięciolatek" rośnie dziś do 6,421 proc. i też pozostaje blisko wrześniowego szczytu (6,553 proc.), gdy była najwyższa od 2023 roku.
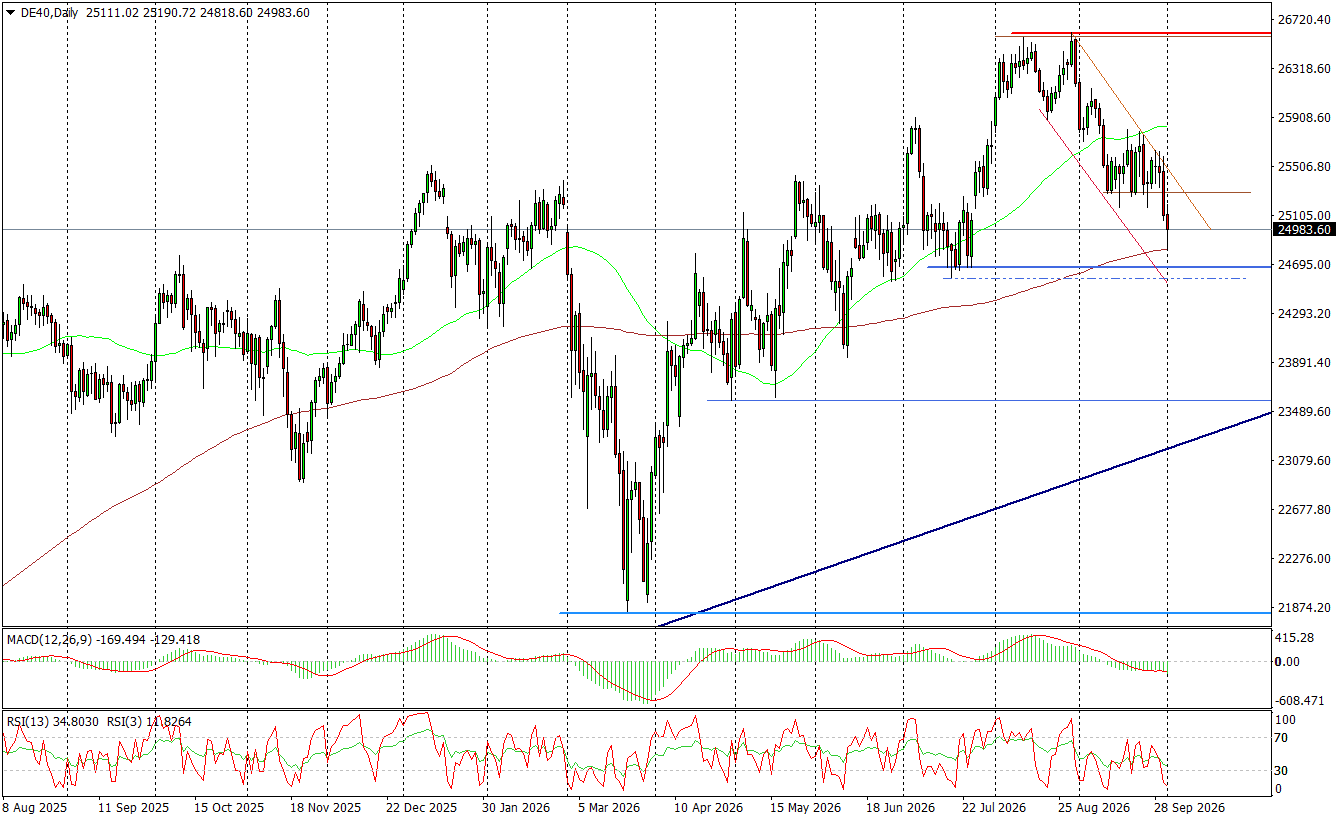
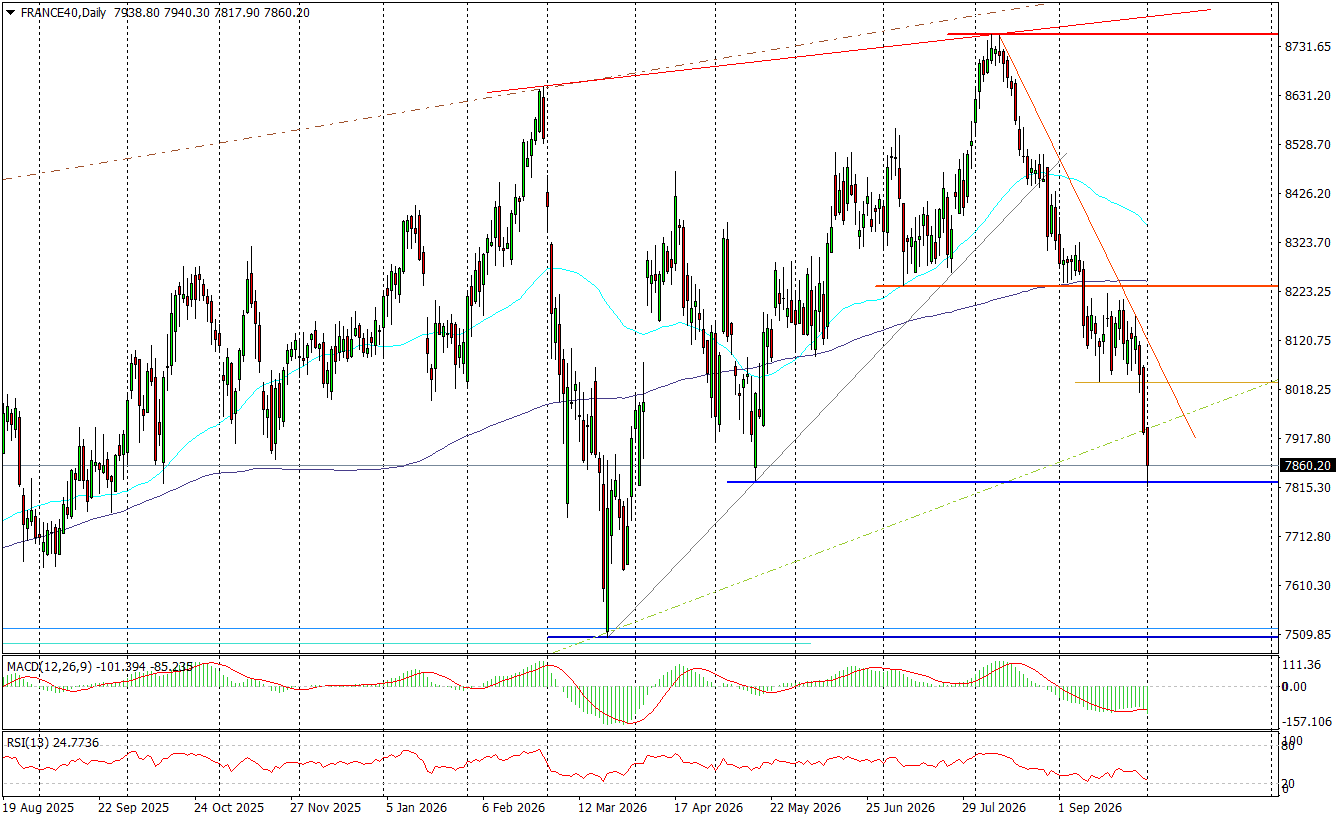
Sytuacja na rynku długu, wzmocniona obawami o perspektywy inflacyjne i niepokojem przed kolejnymi podwyżkami stóp procentowych, przekłada się dziś na ponad jednoprocentowe spadki głównych europejskich indeksów. I tak np. niemiecki DAX jest najniżej od końca lipca, a francuski CAC testuje dołek z maja br.
Wykres dzienny DE40
Wykres dzienny FRANCE40
Zastrzeżenie: Przedstawiony materiał ma charakter wyłącznie informacyjny i nie powinien być traktowany jako porada inwestycyjna. Poglądy, informacje lub opinie wyrażone w tekście należą wyłącznie do autora, a nie do jego pracodawcy, organizacji, komitetu lub innej grupy, osoby lub firmy.
Wyniki osiągnięte w przeszłości nie są wskaźnikiem przyszłych wyników.
Ostrzeżenie przed ryzykiem: Kontrakty CFD są instrumentami złożonymi i wiążą się z wysokim ryzykiem szybkiej utraty pieniędzy z powodu dźwigni finansowej. 69% and 73% rachunków inwestorów detalicznych traci pieniądze podczas handlu kontraktami CFD odpowiednio z Tickmill UK Ltd i Tickmill Europe Ltd. Powinieneś rozważyć, czy rozumiesz jak działają kontrakty CFD i czy możesz sobie pozwolić na podjęcie wysokiego ryzyka utraty pieniędzy.
Kontrakty futures i opcje: Handel kontraktami futures i opcjami z depozytem zabezpieczającym wiąże się z wysokim stopniem ryzyka i może skutkować stratami przekraczającymi początkową inwestycję. Produkty te nie są odpowiednie dla wszystkich inwestorów. Upewnij się, że w pełni rozumiesz ryzyko i zachowaj odpowiednią ostrożność, aby nim zarządzać.