Wyniki spółek i obawy o AI
W ostatnim czasie cała uwaga rynków finansowych - a w zasadzie obawy globalnych inwestorów - przeskoczyły z "wałkowanych" od tygodni takich tematów jak droga ropa, inflacja i podwyżki stóp procentowych, na tematy związane ze spółkami działającymi w sektorze sztucznej inteligencji i szerzej na temat wyników amerykańskich spółek. Taka sytuacja utrzyma się minimum do końca października, bo już na początku listopada głównym rynkowym tematem na świecie staną się wybory połówkowe w USA.
Tę zmianę narracji doskonale było widać w ostatnim tygodniu, gdy rynki zignorowały fatalne w swej wymowie wrześniowe dane inflacyjne z USA. Przypomnijmy, zarówno inflacja konsumencka, jak i producencka, nie tylko zanotowały zauważalny wzrost, ale w obu przypadkach odczyty były wyższe od prognoz ekonomistów. Jednak ku powszechnemu zaskoczeniu reakcja giełd na te niepokojące dane była jedynie chwilowa. Trochę dlatego, że oczekiwania na ewentualną podwyżkę stóp procentowych jeszcze w tym miesiącu szybko schłodzili sami przedstawiciele Fed. Głównie Kevin Warsh. Jednak przede wszystkim dlatego, że uwagę od tematu inflacji i stóp procentowych odciągnęły... obawy o sytuację spółek działający w sektorze AI, co pociągnęło za sobą wyprzedaż spółek technologicznych. Na giełdach kolejny raz odżyły obawy o rentowność ogromnych inwestycji w sztuczną inteligencję i to czy te monstrualne nakłady spółek w policzalnym czasie przełożą się na wzrost ich wyników.
To przekierowanie uwagi inwestorów w stronę sektora AI sugeruje, że będzie to teraz główny temat na giełdach w trzeciej dekadzie października. Szczególnie, że idealnie wpisuje się on w zeszłotygodniowy start na Wall Street sezonu publikacji wyników za III kwartał 2026 roku. W tym tygodniu raporty finansowe opublikuje m.in. Netflix, IBM, Meta Platforms, Tesla i Texas Instruments, a za tydzień Alphabet, Microsoft, Intel i Amazon.
Sam sezon wyników w USA ma być według prognoz być świetny. Spodziewane zyski spółek z indeksu S&P500 mają przekroczyć 29 proc. rok do roku, a to będzie oznaczało już 8. kolejny kwartał, gdy zyski firm rosną w dwucyfrowym tempie i 3. kolejny gdy ich wzrost przekracza 25 proc. Kluczowe będę nie tylko same wyniki, ale również jakie perspektywy przedstawią spółki (głównie technologiczne) na kolejne kwartały.
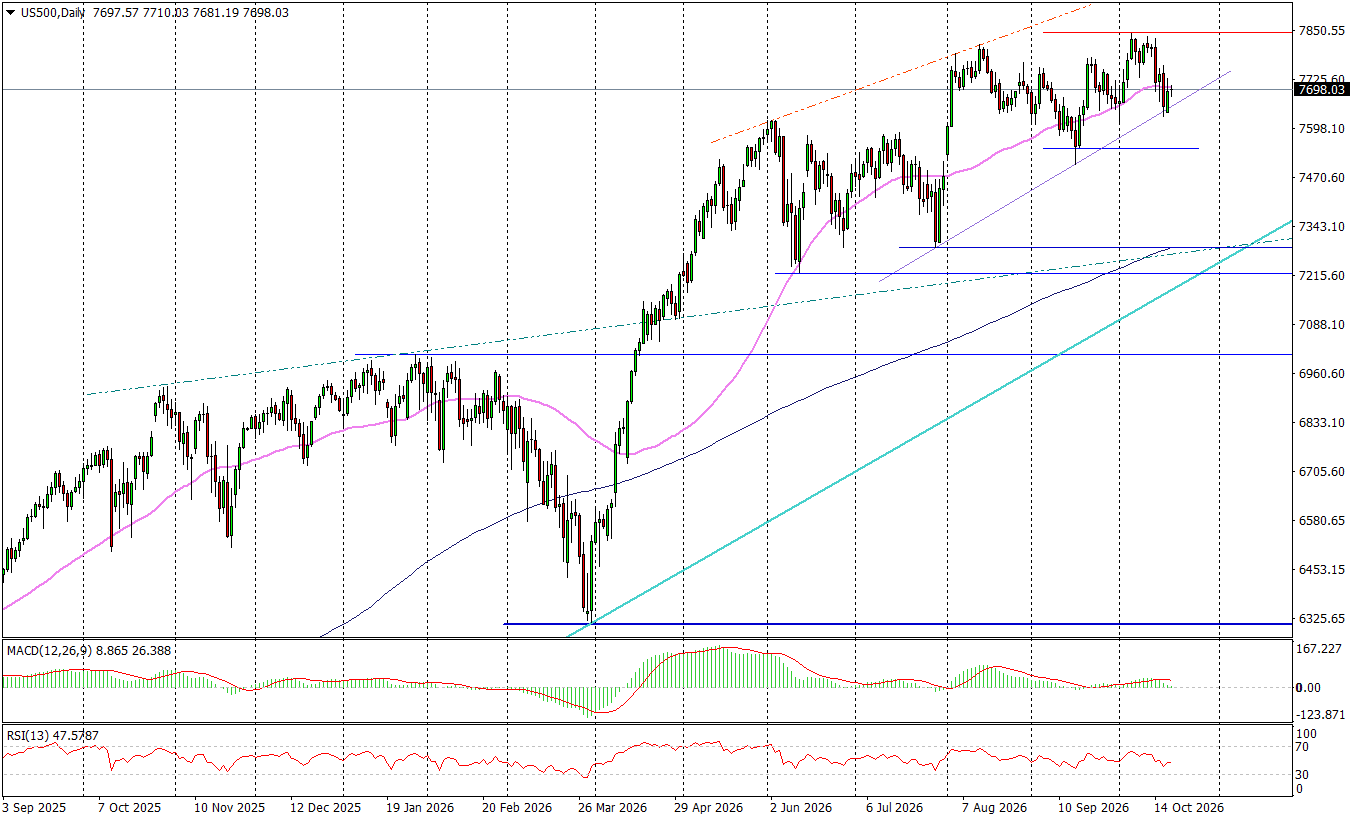
Wykres dzienny US500
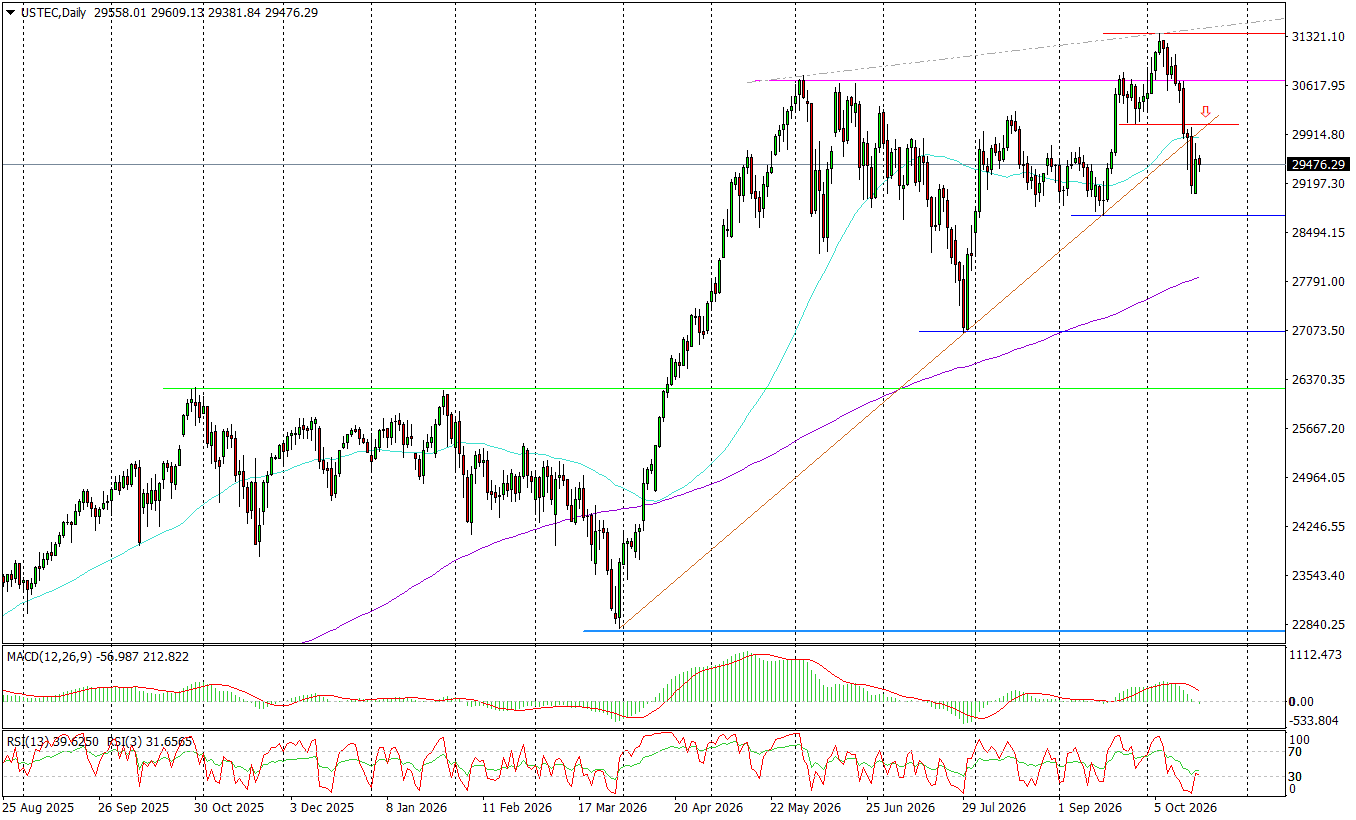
Wykres dzienny USTEC
Koncentracja uwagi na AI i wynikach spółek potrwa minimum do końca października, bo już od listopada głównym rynkowym tematem powinna się stać amerykańska polityka. Zaplanowane na 3 listopada wybory połówkowe mogą przynieść przeorientowanie stanowiska USA odnośnie sytuacji na Bliskim Wschodzie, co powinno ponownie skoncentrować uwagę rynków na tematach związanych z cenami ropy.
Próbując ubrać powyższe dywagacje w jakiś spójny scenariusz giełdowy dla Wall Street (i innych giełd), wyłania się z niego obraz kontynuacji korekcyjnych spadków w trzeciej dekadzie października i powrotu wzrostów w listopadzie.
---
Artykuł został opublikowany w Gazecie Giełdy Parkiet
Zastrzeżenie: Przedstawiony materiał ma charakter wyłącznie informacyjny i nie powinien być traktowany jako porada inwestycyjna. Poglądy, informacje lub opinie wyrażone w tekście należą wyłącznie do autora, a nie do jego pracodawcy, organizacji, komitetu lub innej grupy, osoby lub firmy.
Wyniki osiągnięte w przeszłości nie są wskaźnikiem przyszłych wyników.
Ostrzeżenie przed ryzykiem: Kontrakty CFD są instrumentami złożonymi i wiążą się z wysokim ryzykiem szybkiej utraty pieniędzy z powodu dźwigni finansowej. 68% and 74% rachunków inwestorów detalicznych traci pieniądze podczas handlu kontraktami CFD odpowiednio z Tickmill UK Ltd i Tickmill Europe Ltd. Powinieneś rozważyć, czy rozumiesz jak działają kontrakty CFD i czy możesz sobie pozwolić na podjęcie wysokiego ryzyka utraty pieniędzy.
Kontrakty futures i opcje: Handel kontraktami futures i opcjami z depozytem zabezpieczającym wiąże się z wysokim stopniem ryzyka i może skutkować stratami przekraczającymi początkową inwestycję. Produkty te nie są odpowiednie dla wszystkich inwestorów. Upewnij się, że w pełni rozumiesz ryzyko i zachowaj odpowiednią ostrożność, aby nim zarządzać.